Abres la aplicación y tu fondo de renta fija aparece en rojo. No hay error ni letra pequeña: lo fijo son las fechas y los cupones, no lo que vale hoy tu participación. Aquí está lo que ocurre por dentro, cuánto tarda en recomponerse y los cuatro casos en los que esperar no arregla nada.
Por qué pierde dinero un fondo de renta fija
Un bono es un préstamo con las condiciones escritas: paga unos intereses pactados y devuelve el nominal en una fecha concreta. Si lo conservas hasta el final, lo que haga su precio por el camino es ruido. Un fondo no funciona así, porque no tiene fecha de vencimiento: compra bonos, los vende antes de que acaben, los renueva y cada día valora la cartera al precio que marca el mercado. Ese precio es tu valor liquidativo.
Y el precio de un bono se mueve al revés que los tipos. Si la deuda que se emite hoy paga más que la tuya, nadie te la comprará por lo que pagaste: tiene que valer menos para que el comprador saque lo mismo. No es un fallo del gestor ni una comisión escondida; es aritmética. El cupón de tu bono viejo no puede subir, así que lo único que se mueve es el precio.
La duración es el número que explica el susto
La duración modificada indica cuánto cae el fondo, de forma aproximada, por cada punto porcentual que suben los tipos. Duración 2 son alrededor de un 2 %; duración 8, alrededor de un 8 %. La encuentras en la ficha mensual del fondo y en sus informes periódicos; en el documento de datos fundamentales no la busques, porque ahí solo está el indicador de riesgo del 1 al 7, que no distingue entre duración corta y larga. Y es el dato que más veces veo sin mirar cuando alguien me enseña su cartera.
De ahí sale el malentendido que más me encuentro: «conservador» no significa «duración corta». Hay fondos vendidos como prudentes que llevan deuda a diez y a quince años, y que bailan mucho más que un monetario. La etiqueta habla de qué compra el fondo y de la probabilidad de que los emisores paguen, no de cuánto se va a mover tu participación mientras esperas a cobrar.
Cuánto tarda en recuperarse, con la cuenta hecha
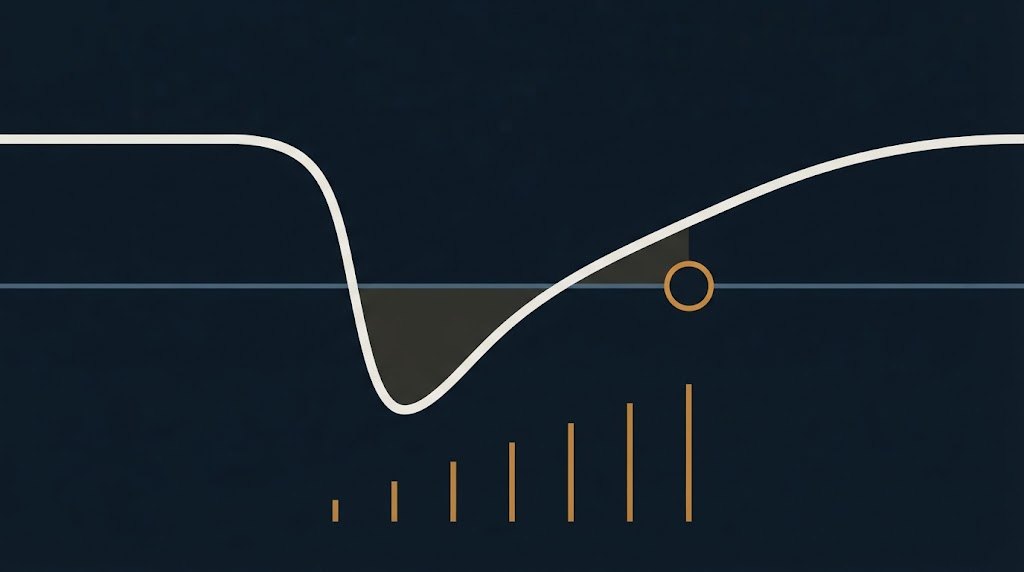
Te pongo la cuenta con las cantidades delante, como quien apunta los gramos al margen de la receta. Son números míos, redondos a propósito, y no corresponden a ningún fondo concreto: 10.000 euros en un fondo de renta fija con duración 5 que rinde un 1 %, y una subida de un punto en los tipos de su tramo. El valor liquidativo cae alrededor de un 5 %: unos 500 euros menos. Duele, y con razón.
Ahora la otra mitad, la que casi nunca se cuenta. Esos 9.500 euros que te quedan rinden desde ese día un 2 % en lugar del 1 % que rendían los 10.000: 190 euros al año frente a 100. Son 90 euros más cada año. Dividir 500 entre 90 da cinco años y medio largos. La cuenta fina, dejando que los intereses se capitalicen, sale algo antes: unos 5,2 años, que es cuando esos 9.500 creciendo al 2 % alcanzan a los 10.000 que habrían crecido al 1 % si no se hubiera movido nada. Y que se parezca tanto a 5 no es casualidad: el plazo de recuperación gira en torno a la duración. De ahí la regla que de verdad conviene memorizar: si tu horizonte es más largo que la duración, la subida de tipos termina jugando a tu favor; si es más corto, juega en tu contra.
Mi cicatriz está justo en ese punto. Después de una caída fuerte vendí un fondo de deuda pública porque no soportaba verlo en rojo un mes más, y volví a entrar cuando ya me parecía que la cosa se había calmado. El fondo era el mismo. Lo único que conseguí fue convertir una caída de precio en una pérdida de verdad y regalar los cupones altos de esos meses, que eran justamente lo que iba a devolverme el dinero. Desde entonces miro la fecha en la que necesito el dinero, no el color de la pantalla.
Cuándo el tiempo no cura la caída
La regla de la duración da por supuestas dos cosas: que los emisores pagan y que el fondo mantiene su perfil. Cuando alguna falla, esperar sentada deja de ser un plan.
- Si el problema es el crédito y no los tipos. Cuando el mercado duda de que ciertos emisores devuelvan el dinero, la caída no la arregla ningún cupón: un impago no se recupera esperando. Mira de qué está hecha la cartera antes de aplicar la regla.
- Si el dinero sale en tromba. Con muchos reembolsos a la vez, el gestor vende a precio de mercado para pagarlos. Esas ventas convierten en reales unas pérdidas que estaban solo sobre el papel, y las paga quien se queda dentro.
- Si la duración no se está quieta. Muchos fondos la gestionan activamente. Si el gestor la alarga justo antes de una subida, el plazo de recuperación que habías calculado ya no sirve.
- Si necesitas el dinero antes. La recuperación exige quedarse. Para dinero con fecha —una entrada, una matrícula, el colchón de emergencia— la duración tiene que ser más corta que el plazo, nunca al revés.
Preguntas frecuentes
¿Se puede tener renta fija con una fecha cerrada? Sí, por dos caminos: comprar las letras o los bonos directamente y llevarlos a vencimiento, o usar un fondo de vencimiento definido, que nace con un día de caducidad escrito y una cartera pensada para llegar hasta él. Lo que pagas por esa certeza es flexibilidad: si sales antes de la fecha, vuelves al precio de mercado y a todo lo anterior.
¿Un fondo monetario también cae? Apenas. Trabaja con vencimientos muy cortos, así que su duración está cerca de cero y una subida de tipos le hace poca cosa en el precio. Lo que sí sube, y deprisa, es lo que renta a partir de entonces: el otro extremo de la misma aritmética.
¿Vendo si lo tengo en rojo? Eso no te lo puedo decir yo, y desconfía de quien te lo diga sin conocer tu caso. La pregunta útil no es de qué color está la pantalla, sino cuándo necesitas ese dinero y qué duración lleva el fondo. Con esos dos datos, la decisión deja de ser un impulso y pasa a ser una cuenta.
Puntos clave
- Lo fijo de un fondo de renta fija son los cupones y las fechas, no el valor de tu participación.
- El fondo no vence: valora la cartera a precio de mercado cada día, y por eso cae cuando suben los tipos.
- La duración modificada aproxima el golpe: un punto de subida con duración 5 son alrededor de un 5 %.
- Sobre 10.000 euros, esos 500 de caída vuelven en unos cinco años largos vía cupones más altos.
- El tiempo no cura las caídas por impago, ni sirve si necesitas el dinero antes de ese plazo.