Compraste deuda «sin riesgo», abriste el extracto y el número estaba en rojo. No te han engañado: te vendieron el plazo y nadie te explicó la duración de un bono, que es el número que dice cuánto se mueve su precio cada vez que los tipos cambian. Aquí tienes la cuenta, hecha delante de ti, para saber cuánto pierdes y cuánto ganas con cada punto que se mueva el mercado.
Qué es la duración de un bono y por qué no coincide con su plazo
El plazo te dice cuándo te devuelven el nominal. La duración te dice cuándo recuperas tu dinero de media, pesando cada cobro por lo que vale hoy: los cupones que van llegando por el camino y el principal del final. Por eso se mide en años aunque no sea una fecha del calendario.
De ahí sale la única regla que hace falta memorizar: si los tipos suben un punto, el precio cae más o menos tantos por ciento como años tenga esa duración. Duración cuatro, un punto arriba, cuatro por ciento abajo. Duración quince, quince por ciento. El mismo punto, dos disgustos que no se parecen en nada.
Hay una corrección pequeña que casi nadie aplica y conviene conocer: la duración que sirve para esa regla es la corregida, que es la duración media dividida entre uno más la rentabilidad. Con una TIR del 3 %, una duración de 10 años se queda en 10 ÷ 1,03 = 9,71. No cambia la conversación, pero explica por qué las cuentas nunca cuadran al decimal.
La cuenta más limpia: un cupón cero a diez años
Para ver el mecanismo sin ruido, lo mejor es un bono que no paga cupones: todo el dinero llega el último día. Ahí la duración es igual al plazo, porque solo hay un cobro que pesar.
Pongamos un cupón cero a diez años que hoy renta un 3 %. Su precio es 100 ÷ 1,03 elevado a 10, es decir, 100 ÷ 1,3439 = 74,41 euros por cada 100 de nominal. Mañana el mercado exige un 4 % y el mismo papel pasa a valer 100 ÷ 1,04 elevado a 10, o sea, 100 ÷ 1,4802 = 67,56. La caída es 67,56 ÷ 74,41 − 1 = −9,21 %.
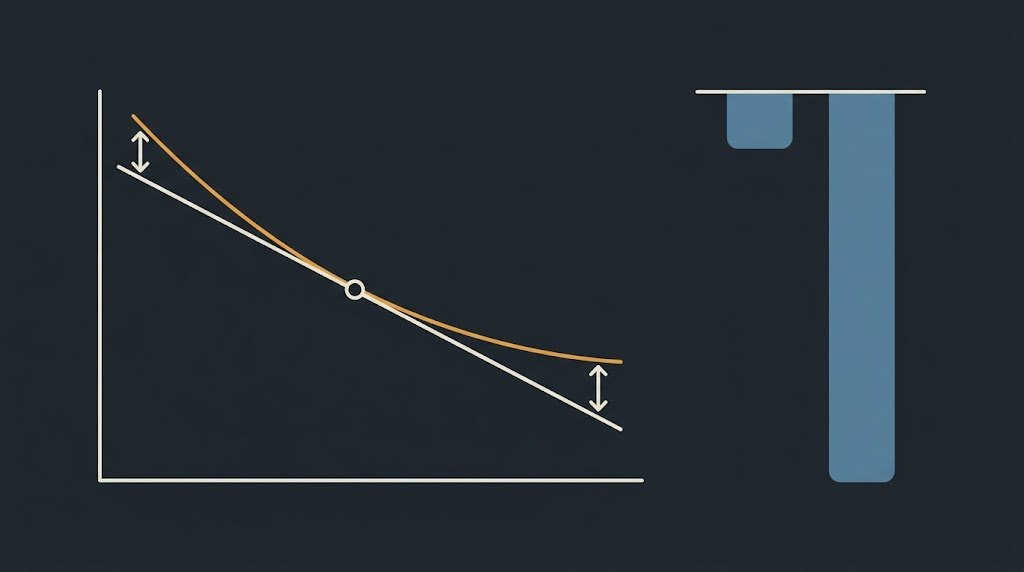
La regla anticipaba un −9,71 %, esos 9,71 años corregidos por el punto de subida. El golpe real ha sido medio punto menor. Esa diferencia a tu favor tiene nombre: convexidad, y significa que la regla siempre exagera el daño.
Se ve todavía mejor del otro lado. Si en vez de subir, los tipos bajan al 2 %: 100 ÷ 1,02 elevado a 10 = 100 ÷ 1,2190 = 82,03, un +10,25 %. Mismo movimiento de un punto, resultados distintos: pierdes 9,21 y ganas 10,25. La renta fija larga reparte el susto y la alegría de forma desigual, y la desigualdad va de tu lado.
El plazo es el mando del volumen
Mismo emisor, misma subida de tipos, otro vencimiento. Un cupón cero a tres años al 3 % vale 100 ÷ 1,03 elevado a 3 = 100 ÷ 1,0927 = 91,51. Con los tipos al 4 %: 100 ÷ 1,04 elevado a 3 = 100 ÷ 1,1249 = 88,90. La caída es 88,90 ÷ 91,51 − 1 = −2,86 %.
Dos papeles idénticos salvo en la fecha: el de tres años se deja un 2,86 % y el de diez, un 9,21 %. Más del triple por el mismo movimiento del mercado. La duración de un bono no es un matiz técnico para la ficha: es el mando del volumen, y es lo primero que hay que preguntar.
Cuando hay cupones, la duración se encoge
Un bono con cupón te devuelve parte del dinero antes del final, así que su duración es siempre menor que su plazo. Cuanto más gordo el cupón, más corta la duración y menos te zarandea el precio.
La cuenta, con el ejemplo más pequeño que se puede hacer a mano. Bono a dos años, cupón del 5 %, TIR del 5 %, precio 100. Cobras 5 euros dentro de un año y 105 dentro de dos. Hoy ese primer cupón vale 5 ÷ 1,05 = 4,76 y el cobro final vale 105 ÷ 1,1025 = 95,24. Suman los 100 que pagas.
La duración media es cada plazo pesado por lo que aporta: (1 × 4,76 + 2 × 95,24) ÷ 100 = (4,76 + 190,48) ÷ 100 = 1,95 años. Corregida, 1,95 ÷ 1,05 = 1,86. Un bono a dos años se comporta como si fueran 1,86.
Y ahora la comprobación, sin fórmulas ni fe. Si la TIR sube al 6 %, ese bono vale 5 ÷ 1,06 + 105 ÷ 1,1236 = 4,72 + 93,45 = 98,17. Ha caído un 1,83 % y la regla anticipaba un 1,86 %. Tres centésimas de diferencia: la regla funciona, y ahora sabes de dónde sale.
El número rojo del extracto no siempre es una pérdida
En abril de 2022 se sentó delante de mí un jubilado de Renfe que no se quitó el abrigo en toda la reunión. Traía el extracto impreso y doblado en cuatro, con una línea subrayada en rotulador verde, y lo dejó sobre la mesa sin decir nada. Luego sí dijo algo: «Susana, esto era lo seguro». Marcaba un 18 % menos que su aportación.
Le hice la cuenta al revés en un folio. Su fondo llevaba duración 15 y los tipos de ese tramo se habían movido algo más de un punto: 15 × 1,2 = 18. No había un error del banco ni una quiebra escondida. Estaba exactamente el riesgo que había comprado, solo que nadie se lo había puesto en años.
La diferencia entre una pérdida en pantalla y una pérdida real está en si hay fecha de devolución. Vuelve al cupón cero: compraste a 74,41 y el Estado te paga 100 dentro de diez años, pase lo que pase por el camino. 100 ÷ 74,41 = 1,3439, y la raíz décima de 1,3439 es 1,03. Tu 3 % sigue ahí intacto aunque el precio de mercado baje a 67,56.
El límite, que fue lo que le expliqué a él: un fondo no tiene fecha de devolución, así que ese consuelo no vale igual. Lo que hay es una referencia, y es la propia duración: aguantando esos años, los cupones que el fondo reinvierte a los tipos nuevos compensan la caída del precio. Vendió la mitad y aguantó la otra mitad; a los tres años, la parte que aguantó iba por delante de la que rescató.
Preguntas frecuentes
¿Cómo sé la duración de lo que ya tengo? En la ficha del fondo o del ETF viene como «duración» o «duración modificada», en años, junto a la TIR de la cartera. La duración de un bono suelto con cupones altos será bastante menor que su plazo; si es un cupón cero o una letra, coincide con su plazo. Multiplica ese número por los puntos que creas que pueden moverse los tipos y tendrás tu escenario malo antes de que te lo enseñe el extracto.
Si espero que los tipos bajen, ¿me conviene duración larga? Matemáticamente sí, y la asimetría empuja a favor: en el cupón cero a diez años, un punto abajo daba un +10,25 % y un punto arriba, un −9,21 %. Pero acertar la dirección y acertar el momento son dos aciertos distintos, y el segundo casi nadie lo tiene. Si ese dinero lo necesitas dentro de dos años, la duración larga te obliga a vender al precio que haya ese día, tengas razón o no.
¿Entonces el ahorro conservador no es seguro? Es seguro en lo que importa —cobras lo pactado si el emisor paga y tú llegas a la fecha— y volátil mientras tanto. Los dos hechos conviven. Para que no te pille, haz coincidir la duración con el momento en que vas a necesitar el dinero: si lo quieres en tres años, duración tres, y el precio de mañana deja de ser tu problema.
Puntos clave
- La duración de un bono, y no su plazo, es lo que dice cuánto se mueve el precio: un punto de tipos cuesta aproximadamente ese número en porcentaje.
- Usa la duración corregida, que es la media dividida entre uno más la TIR: 10 años al 3 % son 9,71.
- El mismo punto de subida resta un 2,86 % a tres años y un 9,21 % a diez: el vencimiento multiplica el golpe.
- La convexidad juega a tu favor: pierdes un 9,21 % cuando suben y ganas un 10,25 % cuando bajan.
- Con fecha de devolución, la caída es solo de precio; sin ella, tu referencia para aguantar son los años de duración.